~~長期金利が30年ぶりに3%台に到達~~
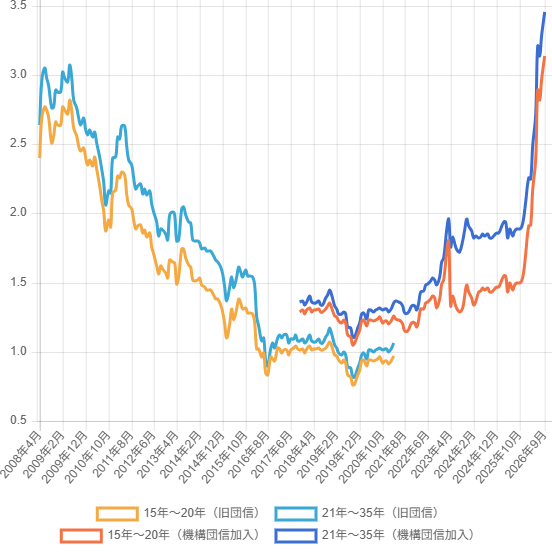
9月2日の新聞やテレビなどで、長期金利が3%に到達したとのニュースが一斉に報じられました。3%の大台を記録したのは1996年9月以来、30年ぶりのことだそうです。預金金利の上昇など家計においてのプラス面もありますが、特に影響を受けやすいのが住宅ローンです。長期金利の上昇と共に変動金利は上がり、固定金利も見直されるでしょう。現に2026年9月時点で、住宅金融支援機構の提供する全期間固定金利「フラット35」の最新金利は、何と3.46です(機構団信加入・期間21~35年の場合)。2022年6月の時点で1.5だったことを考えると、この4年で約2.0も上昇したのです。金利が上がれば当然、毎月の返済額だけでなく借入期間全体の総返済額も増えるため、超長期の住宅ローンほどその影響が大きくなります。※出典:住宅金融支援機構
~~大切なのはいつの時代も「無理なく返済できるか」~~
ただし、「金利が上がった=家を建てない方がいい」という結論にはなりません。マイホームでも全てのお客様に資金計画についてお話していますが、一番大切なのはいつの時代でも「無理なく返済していけるかどうか」です。いくら金利が安くても収入ぎりぎりの住宅ローンを組んでしまって毎月の返済に追われ、外食や趣味、お子さんの習い事などを我慢しながらの生活では、せっかくのマイホームを叶えた喜びも薄れてしまうでしょう。
そもそも「自分は今の収入で一体いくら借りられるのか」ということを知らない人も多いと思います。職種によっても異なりますが、一般的な目安としては年収の約6~8倍と言われています。しかし、返済が長期に渡る住宅ローンを組む場合には、普段の生活費だけでなくご家族のライフプラン(趣味・車・出産・教育・老後・将来の夢など)を見据えて計画的に準備する必要があるほか、家を建てる際には建物と土地以外にも必ず「諸費用(不動産取得税・登記手数料・住宅ローン融資手数料・火災保険料・仮設工事費等)」がかかります。さらに外構費用や家具の購入費用なども必要となりますので、それらを踏まえたうえで全体の予算や返済計画を組むことが大切です。
~~「固定」「変動」「期間選択」住宅ローンの種類~~
住宅ローンには「固定金利型」「変動金利型」「固定金利期間選択型」の3つの種類があります。「固定金利型」は住宅金融支援機構の「フラット35」で、その名の通り借り入れしたときの金利が35年間一切変わりません。資金の受け取り時に、返済終了までの借り入れ金利と返済額が確定しますが、他にも「フラット20」や「フラット50」といった商品も存在します。
対して「変動金利型」は金利の変動によって支払い額が変わる仕組みで、半年ごとに適用金利の見直しが行われ、見直し月の適用金利が翌月の返済額に適用されます。「固定金利期間選択型」は一定期間は金利を固定して、その期間が過ぎたら金利が変動する、という仕組みです。固定期間は3年・5年・7年・10年と様々で、中には1年という短期間を扱っている金融機関もあります。固定期間が短ければ、それだけ固定期間中の金利が安くなります。「固定金利型」「変動金利型」「固定金利期間選択型」それぞれの特徴を理解し、過去の金利の推移なども参考にしたうえで、自分たちの性格や考え方に最も見合った返済方法を選択するのが良いでしょう。
~~マイホームは資金計画のプロフェッショナル~~
マイホームは家づくりにおいて、デザインや間取り、性能以上に「資金計画」を重視しています。それはホームページで公開している「Owner`s Voice」でも多くのお施主様が語っている通りで、お金のことを疎かにして本当に心から満足のいく家づくりはできないと考えているからです。一生に一度の家づくりである以上は「あれもしたい、これもしたい」と夢が膨らむ気持ちも痛いほど分かりますし、マイホームも全力でサポートさせて頂きたいからこそ「坪単価47万円からの家づくり」を打ち出しています。かといって返済が滞り、せっかくのマイホームを手放すことになるリスクを考えれば決して「無理をしていい」とはならず、だからこそ適切な返済計画が欠かせないのです。
もし金利が上昇した今、家づくりに不安を抱えているのであれば、まずはマイホームにお金のことについて話を聞きにきませんか?デザインや間取り、性能のことはそれからでも大丈夫です。お金の不安がなくなれば、きっと心から楽しみながらデザインや間取り、性能に向き合うことができるはずです。お電話でもホームページの問い合わせフォーム、またはInstagramのDMでも大丈夫ですので、ぜひお気軽にご連絡ください。